롯데웰푸드 주가가 3분기 실적 발표 이후 20% 가까이 올랐습니다. 3분기 영업이익은 899억 원으로 1년 전보다 29.7% 늘었고, 롯데웰푸드 주가는 11월 11일 118,800원에서 11월 20일 142,500원까지 올랐습니다(출처: DART 2026.11.11 잠정실적, 이투데이 시세).
이 글에서는 롯데웰푸드 주가를 3분기 실적의 구조, 코코아 가격과 원가, 인도·카자흐스탄 해외 사업, PER·PBR·ROE 밸류에이션, 가치주·경기방어주 관점, 목표주가와 시나리오 순서로 정리합니다. PBR 0.6배가 진짜 저평가인지, 아니면 낮은 수익성을 반영한 가격인지가 핵심 질문입니다.
롯데웰푸드 주가 핵심 요약 — 30초 브리핑
롯데웰푸드 주가의 핵심은 “1년 넘게 이어진 감익이 끝나고 증익이 시작됐다”는 점입니다. 코코아 원가 부담이 줄고 인도·카자흐스탄 해외 법인 이익이 두 배 넘게 늘면서, 3분기 누적 영업이익은 1,904억 원으로 작년 같은 기간보다 58.7% 늘었습니다(출처: 위키트리 2026.11.11).
| 항목 | 내용 |
|---|---|
| 종목코드 | 280360 (코스피) |
| 3분기 실적 | 매출 1조 1,739억 원(+1.5%) · 영업이익 899억 원(+29.7%) · 순이익 519억 원(+4.0%) |
| 해외 법인 | 매출 2,710억 원(+16.1%) · 영업이익 231억 원(+137.8%) |
| 국내 사업 | 매출 9,182억 원(-1.7%) · 영업이익 694억 원(+10.3%) |
| 주가(11/20 종가) | 142,500원 · 시가총액 약 1.31조 원 · PBR 약 0.57배 |
| 증권사 목표주가 | 165,000~200,000원 (최근 7곳 평균 약 180,700원) |
| 2025년 배당금 | 주당 3,300원 · 배당성향 약 42% · 현재가 기준 수익률 약 2.3% |
표에서 눈여겨볼 것은 국내와 해외의 엇갈림입니다. 국내는 매출이 줄었는데도 비용 정리로 이익을 늘렸고, 해외는 매출과 이익이 함께 늘었습니다. 성장은 해외가, 이익 방어는 국내가 맡는 구조로 바뀌고 있습니다.
다만 롯데웰푸드 주가가 2주도 안 돼 20% 가까이 오르면서 “싸다”는 매력은 일부 줄었습니다. 이제 롯데웰푸드 주가는 4분기에도 증익이 이어지는지, 그리고 낮은 ROE가 실제로 올라오는지를 확인하는 단계에 들어섰습니다.
3분기 실적 — 매출 1.5% 늘었는데 영업이익은 30% 늘어난 이유
롯데웰푸드의 3분기 영업이익이 매출보다 훨씬 빠르게 늘어난 것은 이익이 많이 남는 해외 법인이 커지고, 국내에서는 수익성이 낮은 제품과 판매 채널을 정리했기 때문입니다. 3분기 영업이익률은 7.7%로 올해 들어 가장 높았습니다(출처: 위키트리 2026.11.11).
| 분기 | 매출 | 영업이익 | 영업이익률 |
|---|---|---|---|
| 2025년 1분기 | 9,747억 원 | 164억 원 | 1.7% |
| 2025년 2분기 | 1조 642억 원 | 343억 원 | 3.2% |
| 2025년 3분기 | 1조 1,568억 원 | 693억 원 | 6.0% |
| 2025년 4분기 | 1조 203억 원 | -105억 원 | 적자 |
| 2026년 1분기 | 1조 273억 원 | 358억 원 | 3.5% |
| 2026년 2분기 | 1조 1,557억 원 | 647억 원 | 5.6% |
| 2026년 3분기 | 1조 1,739억 원 | 899억 원 | 7.7% |
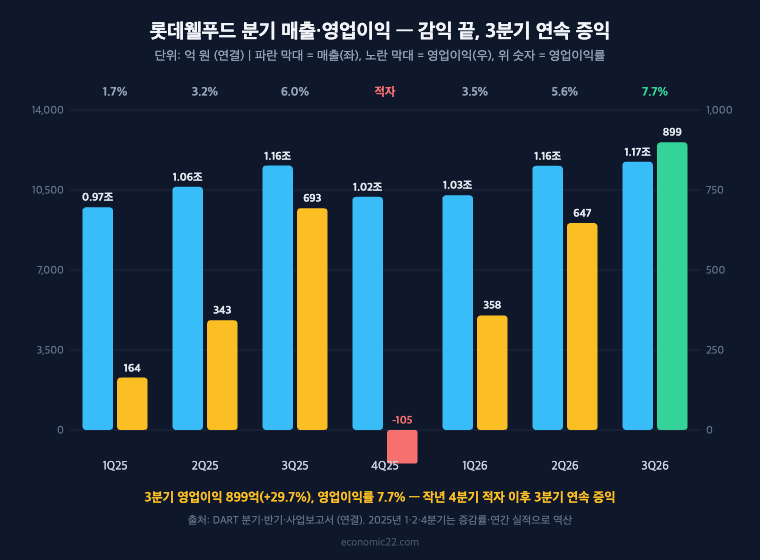
표의 흐름이 바로 투자 포인트입니다. 2025년에는 분기마다 영업이익이 줄다가 4분기에 적자까지 냈지만, 2026년에는 1분기부터 세 분기 연속 큰 폭의 증익이 이어졌습니다. 감익에서 증익으로 방향이 바뀐 전형적인 턴어라운드 구간이고, 롯데웰푸드 주가가 반등한 배경도 여기에 있습니다.
아쉬운 점은 순이익입니다. 영업이익은 29.7% 늘었는데 순이익은 4.0% 늘어나는 데 그쳤습니다. 영업 밖에서 이자·환율 관련 손실이 커진 영향으로 보이며, 설비 투자로 늘어난 차입금의 이자 부담이 계속 순이익을 깎을 수 있다는 점은 체크해야 합니다.
코코아 가격과 원가 — 이익을 갉아먹던 부담이 풀리는 과정
코코아 가격은 롯데웰푸드 이익을 좌우해 온 가장 큰 원가 변수입니다. 초콜릿·빼빼로·초코파이처럼 코코아가 들어가는 제품 비중이 높아, 2024~2025년 코코아 가격 급등기에 회사 이익이 크게 줄었고 롯데웰푸드 주가도 함께 눌렸습니다.
2026년에는 상황이 달라졌습니다. 국제 코코아 선물은 5월 톤당 3,700달러대까지 내려왔고, 최근 1년 동안 57% 하락한 것으로 집계됐습니다(출처: Trading Economics 2026.05). 11월 6일에도 재고 증가로 5,100달러 아래에서 4개월 만의 최저치를 기록했습니다.
다만 원재료는 몇 달 앞서 사 두기 때문에 시세 하락이 실적에 반영되기까지 시간이 걸립니다. 교보증권은 해외 법인이 가격 인상 효과와 투입가 하락으로 견조한 실적을 냈다고 분석했습니다(출처: 아주경제 2026.11.12). 코코아 하락 효과가 본격적으로 숫자에 찍히는 시기는 이제부터입니다.
변수는 날씨입니다. 최대 산지 코트디부아르의 2026/27년 중간 작황이 엘니뇨 영향으로 42~50% 줄 수 있다는 관측이 나왔습니다(출처: Trading Economics 2026.11.06). 코코아 가격이 다시 오르면 원가 개선 속도는 늦어질 수 있습니다.
해외 사업 — 인도·카자흐스탄과 빼빼로 수출
해외 사업은 롯데웰푸드 성장의 중심이 됐습니다. 3분기 해외 법인 매출은 2,710억 원으로 16.1%, 영업이익은 231억 원으로 137.8% 늘었고, 1~3분기 누적 해외 법인 영업이익도 647억 원으로 두 배가 넘었습니다(출처: 토요경제 2026.11.11).
인도에서는 초코파이 제4생산라인이 안정화되고 판매 지역이 넓어지면서 실적이 개선됐고, 카자흐스탄은 내수와 수출이 함께 성장했습니다(출처: 한국센터 2026.11.11). 인도 빙과 매출은 푸네 신공장 가동과 판매 지역 확대로 23% 늘었습니다(출처: 프라임경제).
해외 비중도 계속 올라가고 있습니다. DS투자증권은 국내 수출과 해외 법인을 합친 해외 매출 비중이 2024년 26%에서 2026년 32%, 2027년 34%로 오를 것으로 봤습니다(출처: 아주경제 2026.11.16). 해외 비중이 높아질수록 롯데웰푸드 주가가 성장주로 재평가받을 여지가 커집니다.
빼빼로는 해외 확장의 대표 브랜드입니다. 회사는 올해 빼빼로데이를 맞아 미국 뉴욕 타임스스퀘어 등 해외 주요 지역에서 광고와 SNS 행사를 진행했습니다(출처: 노컷뉴스 2026.11.11). 4분기는 빼빼로데이 성수기 효과가 반영되는 시기이기도 합니다.
롯데웰푸드 주가 밸류에이션 — PER·PBR·ROE 3개년
롯데웰푸드 주가 142,500원은 시가총액 약 1.31조 원으로, 3분기 말 자본총계 2조 3,214억 원 기준 PBR 약 0.57배입니다. 최근 4개 분기 순이익은 877억 원이라 PER은 약 15배로, PBR만큼 싸 보이지는 않습니다.
| 구분 | 매출 | 영업이익 | 영업이익률 | 순이익 | ROE | 부채비율 |
|---|---|---|---|---|---|---|
| 2023년 | 4조 664억 원 | 1,770억 원 | 4.4% | 678억 원 | 3.2% | 96.0% |
| 2024년 | 4조 443억 원 | 1,571억 원 | 3.9% | 820억 원 | 3.7% | 95.0% |
| 2025년 | 4조 2,160억 원 | 1,095억 원 | 2.6% | 714억 원 | 3.1% | 100.0% |
| 최근 4분기 | 4조 3,772억 원 | 1,799억 원 | 4.1% | 877억 원 | 3.8% | 98.2% |
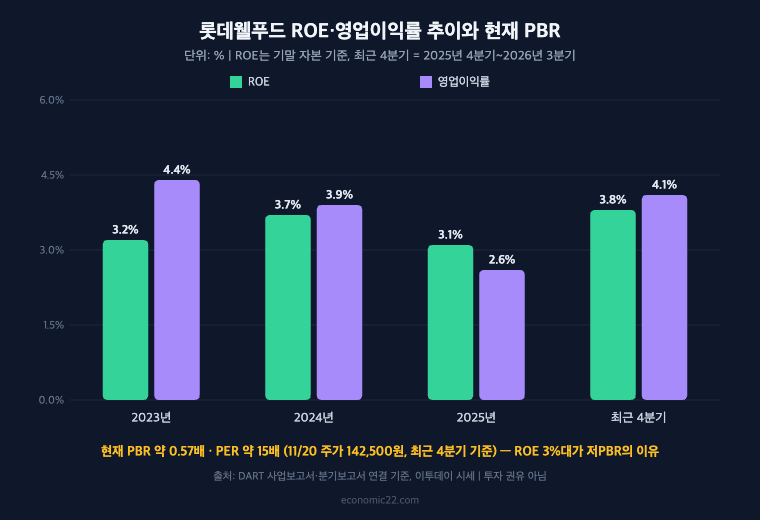
PBR이 낮은 이유는 ROE에서 보입니다. 지난 3년 ROE는 3%대에 머물렀는데, 이는 자본 100원으로 1년에 3~4원밖에 벌지 못했다는 뜻입니다. ROE가 은행 예금 금리 수준이면 시장은 자본보다 낮은 가격을 매기는 경우가 많습니다.
그래서 증권사들은 내년 이익을 기준으로 봅니다. DS투자증권은 2027년 실적 기준 PER이 8배 수준이라 밸류에이션 매력이 높다고 평가했고(출처: 아주경제 2026.11.16), 이 경우 ROE도 7% 안팎으로 올라오는 계산이 나옵니다. 결국 롯데웰푸드 주가는 “이익이 정상화되면 싸다”는 조건부 저평가입니다.
가치주일까, 턴어라운드주일까 — 저PBR주·경기방어주로 보는 법
롯데웰푸드는 가치주, 턴어라운드주, 경기방어주라는 세 가지 얼굴을 동시에 가진 종목입니다. 어떤 관점으로 보느냐에 따라 확인할 숫자가 달라지기 때문에, 투자 스타일을 먼저 정하고 보는 것이 좋습니다.
| 관점 | 롯데웰푸드에 해당하는 근거 | 확인할 지표 | 주의할 점 |
|---|---|---|---|
| 가치주·저PBR주 | PBR 약 0.57배, 배당성향 40%대 | PBR·배당수익률·자사주 소각 | ROE가 낮으면 싼 상태가 오래갈 수 있음(가치 함정) |
| 턴어라운드·모멘텀 | 3분기 연속 증익, 누적 영업이익 +58.7% | 분기 영업이익 증가율·이익 추정치 상향 | 주가가 이미 2주 만에 약 20% 반영 |
| 경기방어주 | 과자·빙과는 경기와 상관없이 소비 | 매출 안정성·가격 인상 반영력 | 빙과는 날씨, 원가는 코코아에 민감 |
가치투자 관점에서는 자산 대비 싼 가격과 배당이 장점이지만, 낮은 ROE가 개선되지 않으면 오래 싼 상태에 머무는 “가치 함정”이 될 수 있습니다. 모멘텀 투자 관점에서는 지금이 이익 추정치가 올라가는 구간이라 유리하지만, 단기 급등 이후라 추가 상승에는 새로운 숫자가 필요합니다.
경기방어주로 보면 과자는 불황에도 꾸준히 팔리는 대표 품목입니다. 다만 롯데웰푸드는 빙과 비중이 커서 여름 날씨에 따라 분기 실적이 흔들리고, 원가가 국제 원자재 가격에 크게 좌우된다는 점에서 “완전한 방어주”라기보다는 방어주 성격이 섞인 턴어라운드 종목에 가깝습니다.
롯데웰푸드 목표주가와 Bull·Base·Bear 시나리오
롯데웰푸드 목표주가는 3분기 실적 이후 상향이 이어졌습니다. 현대차증권은 17만 원에서 19만 원으로, DS투자증권도 17만 원에서 19만 원으로 올렸고, 한화투자증권은 20만 원을 유지했습니다(출처: 비즈트리뷴 2026.11.20, 아주경제 2026.11.16, 뉴스웨이 2026.11.12).
| 증권사 | 목표주가 | 변경 | 날짜 |
|---|---|---|---|
| 한화투자증권 | 200,000원 | 유지 | 11/12 |
| 현대차증권 | 190,000원 | 170,000원 → 상향 | 11/20 |
| DS투자증권 | 190,000원 | 170,000원 → 상향 | 11/16 |
| KB증권 | 180,000원 | — | 11/17 |
| 교보증권 | 175,000원 | 유지 | 11/17 |
| NH투자증권 | 165,000원 | 유지 | 11/12 |
| 유안타증권 | 165,000원 | — | — |
증권사마다 내년 이익 추정이 달라 목표주가 차이가 3만 5천 원에 이릅니다. 이 글에서는 주당순자산(약 252,000원)에 PBR을 곱하는 방식으로 시나리오를 따로 계산했습니다. 예측이 아니라 어떤 조건에서 어느 가격대가 설명되는지를 보는 계산입니다.
| 시나리오 | 조건 | PBR | 계산 주가 | 현재가 대비 |
|---|---|---|---|---|
| Bear | 코코아 재반등 + 4분기 적자 재발 | 0.45배 | 113,500원 | -20% |
| Base | 증익 지속, ROE 5% 안팎 회복 | 0.6배 | 151,300원 | +6% |
| Bull | 해외 비중 확대로 성장주 재평가 | 0.8배 | 201,800원 | +42% |
현재 롯데웰푸드 주가는 Base 시나리오보다 약간 아래에 있습니다. 증권사 목표주가 상단인 20만 원은 Bull 시나리오와 거의 같아서, 해외 성장으로 “식품 성장주” 대접을 받아야 도달할 수 있는 가격대로 읽을 수 있습니다.
롯데웰푸드 주가 체크포인트 — 4분기 실적·배당금·식품주 비교
지금 롯데웰푸드 주가를 볼 때 확인할 것은 세 가지입니다. 첫째, 4분기 흑자 여부입니다. 작년 4분기는 105억 원 적자였는데, 증권사 4분기 영업이익 예상은 87억~337억 원으로 크게 갈립니다(출처: 알파증류소 3분기 리뷰 정리).
둘째, 국내 구조 재편입니다. 회사는 적자가 커진 푸드사업부에 별도 대표를 두는 각자 경영 체제로 바꿨는데, 육가공 등 부문은 올해 1~9월 288억 원 적자를 냈습니다(출처: 뉴스핌 2026.11.20). 이 적자가 줄어들면 국내 이익이 한 단계 더 올라갈 수 있습니다.
셋째, 배당과 주주환원입니다. 2025년 주당 배당금은 3,300원으로 배당성향이 40%를 넘었고, 회사는 자사주 소각을 이어가며 반기배당 같은 중간배당 도입도 검토하고 있습니다(출처: 청년일보). 결산 배당 기준일은 3월 말이었습니다.
식품주 안에서 비교하면 롯데웰푸드는 삼양식품처럼 해외 성장주로 완전히 재평가받기 전 단계에 있습니다. 해외 비중이 30%를 넘어 계속 높아지는지가 PBR 0.6배에서 벗어날 수 있느냐를 가르는 기준이 될 것입니다.
롯데웰푸드 주가 자주 묻는 질문
롯데웰푸드 주가가 최근 오른 이유는?
3분기 영업이익이 899억 원으로 29.7% 늘며 1년 넘게 이어진 감익 흐름을 끊었기 때문입니다. 해외 법인 영업이익이 137.8% 늘었고, 실적 발표 후 증권사들이 목표주가를 올리면서 11월 20일 종가는 142,500원까지 올랐습니다.
롯데웰푸드 목표주가는 얼마인가요?
최근 7개 증권사 목표주가는 165,000~200,000원이며 평균은 약 180,700원입니다. 한화투자증권이 200,000원으로 가장 높고, 현대차증권과 DS투자증권은 190,000원으로 상향했습니다.
롯데웰푸드는 저PBR주인가요?
11월 20일 기준 PBR은 약 0.57배로 저PBR주에 해당합니다. 다만 최근 3년 ROE가 3%대로 낮아 싼 이유도 있습니다. 이익이 정상화돼 ROE가 올라오는지가 저평가 해소의 조건입니다.
롯데웰푸드 배당금은 얼마인가요?
2025년 결산 배당은 주당 3,300원으로 배당성향은 40%를 넘었습니다. 11월 20일 주가 기준 배당수익률은 약 2.3%이며, 회사는 중간배당 도입도 검토하고 있습니다.
코코아 가격이 롯데웰푸드에 왜 중요한가요?
초콜릿·빼빼로·초코파이 등 코코아가 들어가는 제품 비중이 높아 원가에 직접 영향을 주기 때문입니다. 2026년 코코아 가격이 크게 내려오면서 해외 법인을 중심으로 이익이 회복되고 있습니다.
본 콘텐츠는 투자 참고용 정보이며, 특정 종목에 대한 매수·매도 권유가 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다. 투자 관점 비교와 PBR 시나리오는 이 글의 정리·단순 계산이며 실제 결과와 다를 수 있습니다. 재무 데이터 출처: 금융감독원 DART, 한국거래소 KRX (2026년 11월 21일 기준)
4년째 국내·미국 주식에 직접 투자하는 개인 투자자입니다. 금융감독원 DART와 SEC 공시, 기업 IR 자료를 1차 출처로 삼아 실적·배당·밸류에이션을 분석하고, 모든 수치에 출처와 기준일을 표기합니다. AI·반도체·전력·금융 등 테마별 관련주와 ETF, 주식 세금까지 개인 투자자가 바로 판단에 쓸 수 있도록 정리합니다.