테슬라(TSLA)의 사이버캡이 2026년 9월 3일 오스틴에서 유료 운행을 시작하면서 테슬라 로보택시 전망이 현실 검증 단계에 진입했습니다. 45대의 사이버캡이 오스틴 시내에서 $7.77의 요금으로 승객을 태우고 있으며, 이는 모델Y 로보택시 대비 35% 할인된 가격입니다.
이 글에서는 테슬라 로보택시 전망을 사이버캡 출시·요금 체계·웨이모 경쟁·주가 영향 네 가지 축으로 분석합니다. 골드만삭스의 마일당 $0.30 원가 우위 전망부터 울프리서치의 2035년 매출 $2,500억 시나리오까지, 데이터를 우리만의 방식으로 해석했습니다.
테슬라 로보택시 전망 핵심 요약 — 30초 브리핑
테슬라는 2026년 9월 3일 오스틴 ACL Live에서 비공개 행사를 열고 사이버캡(Cybercab) 유료 서비스를 공식 개시했습니다. 텍사스 차량국(DMV)에 등록된 사이버캡 45대가 오스틴 시내 제한 구역에서 운행 중이며, 모델Y 포함 텍사스 전체 로보택시는 약 420대입니다.
요금은 사이버캡 $7.77로 같은 구간 모델Y 로보택시 $12.10 대비 약 35% 저렴합니다. 핸들과 페달이 없는 2인승 전용 차량이며, AI4 컴퓨터와 카메라 온리 비전 시스템으로 구동됩니다. 테슬라 로보택시 전망의 핵심 변수는 원가 $2만~$3만의 대량 생산 체제와 규제 확장 속도입니다.
모건스탠리는 연말까지 7,200대 확대를 전망하며, 울프리서치는 2035년 로보택시 매출 $2,500억 시나리오를 제시합니다. 단기적으로 2026년 매출 $10억(전체의 1.3%)에 불과하지만, 성공 시 P/E 300배를 정당화하는 $5~$10조 TAM이 열리는 비대칭 구조입니다.
사이버캡 오스틴 출시 — 45대 운행 개시
사이버캡의 첫 유료 서비스는 2026년 9월 4일 오후 5시(현지시각)에 일반 대중에게 개방되었습니다. 9월 3일 ACL Live에서 열린 비공개 행사에 이어 하루 만에 공개 서비스로 전환된 것입니다. 핸들·페달·운전석이 전혀 없는 양산 차량이 일반 승객을 유료로 태운 것은 역사상 처음입니다.
현재 운행 구역은 오스틴 시내로 제한되며, 대기 시간은 평균 40분 이상으로 초기 서비스 단계입니다. 테슬라는 2026년 4월부터 기가텍사스에서 사이버캡 생산을 시작했으나 생산 램프업은 천천히 진행 중입니다. 오스틴·댈러스·휴스턴에서 모델Y 로보택시 서비스를 먼저 개시한 뒤, 사이버캡으로 전환하는 단계적 전략을 취하고 있습니다.
오스틴·댈러스·휴스턴 3개 도시에 걸친 420대 로보택시 중 사이버캡은 아직 45대로 약 10%에 불과합니다. 나머지 375대는 모델Y 기반으로 운행 중이며, HW4(Hardware 4.0) 컴퓨터를 장착해 무인 운행이 가능합니다.
NHTSA(미국도로교통안전국)도 오스틴 운행에 주목하고 있습니다. 규제 당국의 관심은 양면적입니다. 안전 기준 충족 시 타 주(州) 확장 승인이 가속화되지만, 사고 발생 시 전면 중단 명령이 내려질 수도 있습니다. 테슬라는 초기 운행 구역을 시속 45마일 이하 도심 도로로 제한해 리스크를 관리하고 있습니다.
모건스탠리는 테슬라가 2026년 말까지 로보택시 차량을 7,200대까지 확대할 것으로 전망합니다(출처: Morgan Stanley, 2026.08). 2025년 말 약 250대에서 약 29배 증가하는 것인데, 실제 달성 여부가 테슬라 로보택시 전망의 첫 번째 관건입니다.
요금 $7.77 체계와 수익 모델
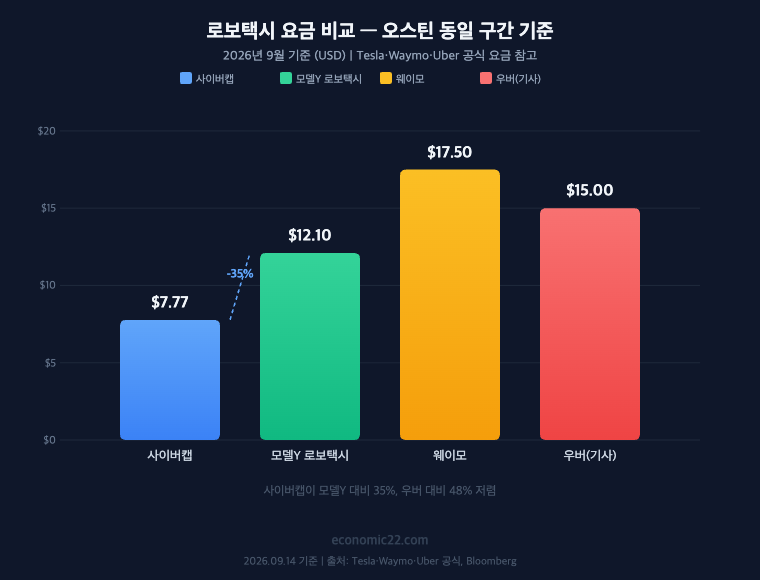
사이버캡 1회 탑승 요금은 $7.77로, 같은 구간 모델Y 로보택시 $12.10 대비 35% 할인된 수준입니다. 테슬라는 요금 산정 공식이나 향후 가격 정책을 아직 공개하지 않았으며, 동적 가격 체계(dynamic pricing) 도입을 계획하고 있습니다.
골드만삭스는 테슬라가 대규모 양산 시 마일당 $0.30의 원가 우위를 확보할 수 있다고 분석했습니다(출처: Goldman Sachs, 2026.08). 사이버캡 생산 단가 $2만~$3만은 웨이모 재규어 I-PACE($10만+)의 1/3 이하이며, 이 원가 차이가 요금 경쟁에서 결정적 무기가 됩니다.
| 구분 | 사이버캡 | 모델Y 로보택시 | 웨이모 | 우버(기사) |
|---|---|---|---|---|
| 요금(동일 구간) | $7.77 | $12.10 | ~$15~$20 | ~$12~$18 |
| 차량 단가 | $2만~$3만 | ~$4만 | $10만+ | 개인차량 |
| 운전자 | 무인(AI4) | 무인(HW4) | 무인(LiDAR) | 유인 |
| 좌석 | 2인승 | 5인승 | 5인승 | 4~5인승 |
초기에 사이버캡 요금은 1회 $4.20에서 시작해 $6.90을 거쳐 현재 $7.77까지 인상되었습니다. 이는 적정 요금 수준을 테스트하는 과정으로, 수요 탄력성과 수익성의 균형점을 찾고 있는 것으로 해석됩니다. 향후 동적 가격 체계가 도입되면 피크·오프피크 요금 차등이 적용될 전망입니다.
수익 모델은 세 가지 레이어로 구성됩니다. 첫째, 테슬라 직영 로보택시(사이버캡+모델Y) 운행 매출입니다. 둘째, 개인 소유 테슬라 차량을 네트워크에 등록해 수수료 수익을 올리는 에어비앤비형 모델입니다. 셋째, FSD 소프트웨어 구독 매출입니다.
개인 차량주가 비사용 시간에 자신의 테슬라를 로보택시로 운영하면 차량 1대당 연간 수만 달러의 추가 수익이 가능합니다. 테슬라 로보택시 전망에서 이 모델의 성패는 차량주 등록 조건과 수수료율 공개 시점에 달려 있습니다.
울프리서치는 테슬라가 2026년 약 7,200대까지 차량을 확대하면서 약 $5억의 영업손실을 감수할 것으로 전망합니다. 이는 우버가 초기 7년간 수십억 달러의 적자를 감수하며 시장을 선점한 전략과 유사합니다. 초기 손실을 감내하면 장기적으로 높은 마진의 플랫폼 수익이 가능한 구조입니다.
사이버캡 스펙과 테슬라 로보택시 전망
사이버캡은 핸들·페달·사이드미러가 없는 완전 무인 주행 전용 차량입니다. 버터플라이 도어를 채택했으며, 2인승 구조로 소형 이동 수요에 특화되었습니다. AI4 컴퓨터와 카메라 8대를 탑재한 비전 온리 자율주행 시스템으로 구동됩니다. 전체 길이는 약 3.9m로 모델3(4.69m)보다 약 20% 짧아 도심 주차와 회전에 유리합니다.
테슬라 로보택시 전망에서 사이버캡의 핵심 경쟁력은 원가 구조입니다. 라이다(LiDAR) 없이 카메라만으로 자율주행을 구현하기 때문에 차량 단가가 $2만~$3만 수준입니다. 웨이모가 대당 $10만 이상인 것과 비교하면 1/3~1/5 수준이며, 대규모 확장에서 결정적 이점으로 작용합니다.
테슬라는 기가텍사스(오스틴)에 사이버캡 전용 생산 라인을 구축했습니다. 2026년 4월부터 소규모 생산을 시작했으며, 연말까지 월 수천 대 규모로 확대할 계획입니다. 핸들·페달 제거와 라이다 없는 설계가 원가 절감의 핵심이며, 대량 양산 시 $2만 이하까지 하락할 가능성도 있습니다.
다만 카메라 온리 방식의 안전성은 아직 완전히 검증되지 않았습니다. NHTSA가 오스틴 운행에 관심을 표명하고 있으며, 대규모 확장 전에 안전 데이터 축적이 선행 과제입니다. 현재 레벨 4 완전자율주행 인증은 받지 못한 상태이며, 테슬라 로보택시 전망의 기술적 리스크로 남아 있습니다.
웨이모 vs 테슬라 자율주행 경쟁 비교
웨이모(알파벳 자회사)는 샌프란시스코·피닉스·LA에서 주 15만 회 이상 유료 운행 중이며, 누적 안전 데이터에서 테슬라를 크게 앞서고 있습니다. 반면 테슬라는 오스틴 45대로 막 시작한 단계입니다. 기술 성숙도에서 웨이모가 2~3년 앞서 있다는 것이 업계의 평가입니다.
확장성과 원가에서는 테슬라가 구조적 우위를 갖습니다. 웨이모의 라이다 기반 센서 스택은 정밀하지만 고가이며, 새 도시 진출 시마다 고정밀 지도(HD Map)를 별도로 구축해야 합니다. 테슬라의 카메라 온리 방식은 지도 의존도가 낮아 전 세계 확장이 이론적으로 가능합니다.
안전 기록에서도 차이가 큽니다. 웨이모는 인간 운전자 대비 사고율이 85% 낮다는 데이터를 공개한 반면, 테슬라는 아직 비교 가능한 통계를 제시하지 못했습니다. 다만 테슬라의 700만 대 이상 FSD 사용 차량에서 축적된 주행 데이터는 향후 빠른 안전 개선의 기반이 될 수 있습니다.
| 구분 | 테슬라 사이버캡 | 웨이모 |
|---|---|---|
| 센서 | 카메라 8대(비전 온리) | 라이다+카메라+레이더 |
| 차량 단가 | $2만~$3만 | $10만+ |
| 운행 도시 | 오스틴(2026.09) | SF·피닉스·LA 등 5개+ |
| 주간 운행 | 초기 단계 | 15만 회+ |
| 지도 의존도 | 낮음(비전 기반) | 높음(HD Map 필수) |
| 확장 전략 | 저원가 대량 확산 | 고안전 도시별 확대 |
규제 환경도 중요한 변수입니다. 미국에서는 주(州)별로 자율주행 규제가 다르며, 캘리포니아는 상대적으로 까다롭고 텍사스·애리조나는 유연합니다. 테슬라가 텍사스를 첫 시장으로 선택한 것은 규제 우호적 환경을 활용하기 위한 전략입니다. 반면 웨이모는 규제가 까다로운 캘리포니아에서 먼저 승인을 받아 안전 신뢰도가 높습니다.
중국의 바이두 아폴로(Apollo Go)도 주목할 경쟁자입니다. 베이징·우한 등 11개 도시에서 로보택시를 운행 중이며, 중국 정부의 규제 완화 덕분에 빠르게 확장하고 있습니다. 테슬라가 중국 시장에서 로보택시를 운영할 수 있을지는 불확실합니다.
테슬라 로보택시 전망에서 경쟁 구도의 핵심은 “안전 데이터 vs 확장 속도”입니다. 웨이모는 4,000만 마일 이상의 실도로 주행 데이터로 규제 승인에서 유리하지만, 1대당 비용이 높아 수익성 확보가 어렵습니다. 테슬라는 원가가 낮지만 안전 검증 데이터가 부족합니다.
테슬라 로보택시 전망과 주가 영향
애널리스트 컨센서스에 따르면 테슬라의 2026년 사이버캡 매출은 약 $10억으로 전체 자동차 매출의 1.3%에 불과합니다(출처: Visible Alpha). 울프리서치는 2026년 로보택시 관련 영업손실이 약 $5억에 달할 것으로 추정하며, 초기 투자 단계라고 평가합니다.
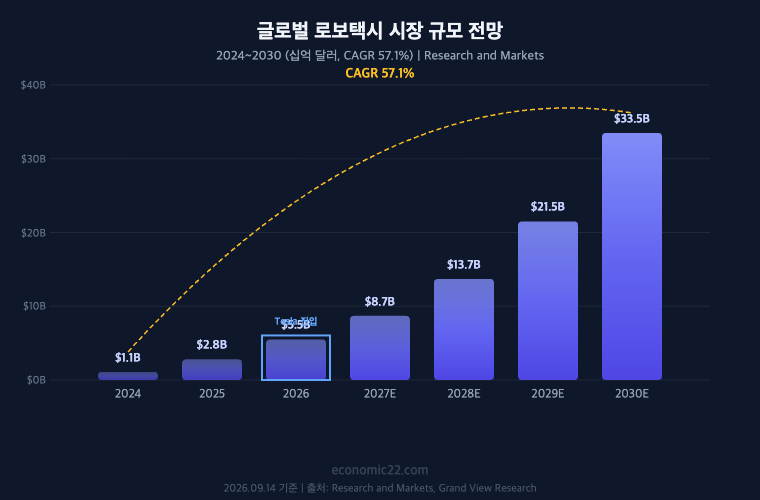
글로벌 로보택시 시장은 2026년 $55억에서 2030년 $335억(CAGR 57.1%)으로 성장이 전망됩니다(출처: Research and Markets). 테슬라가 이 시장의 50% 점유율을 확보한다면 2030년 매출 $165억 이상이 가능하며, 현재 전체 매출의 약 16%에 해당합니다.
미국 로보택시 시장은 2026년 $6.7억 규모로 글로벌 시장의 53.1%를 차지합니다(출처: Grand View Research). 테슬라 로보택시 전망의 핵심은 미국 시장에서 선점 효과를 확보한 뒤 글로벌로 확장하는 전략이며, 원가 우위가 이 전략의 실행 가능성을 결정합니다.
테슬라 로보택시 전망이 주가에 미치는 영향은 비대칭적입니다. 성공 시 P/E 300배가 정당화되는 $5~$10조 TAM이 열리지만, 실패 시 프리미엄 상당 부분이 증발합니다. S&P Global은 2030년까지 로보택시가 테슬라 자동차 매출의 45%를 차지할 수 있다고 전망합니다.
울프리서치의 장기 전망에 따르면 자율주행 보급률 30%, 테슬라 시장 점유율 50%, 마일당 $1 가격을 가정할 경우 2035년 로보택시 매출이 $2,500억에 달합니다. 이는 현재 테슬라 전체 매출의 약 2.4배에 해당하는 수치입니다.
다만 테슬라 로보택시 전망의 최대 리스크는 약속과 실행 간 괴리입니다. 2025년 일론 머스크가 “연말까지 미국 인구 50% 커버리지”를 선언했으나, 실제 커버리지는 오스틴·댈러스·휴스턴 일부로 0%에 가깝습니다. 투자자는 경영진 발언보다 분기별 실적 데이터를 기준으로 판단해야 합니다.
투자자 체크 포인트 3가지
첫째, Q3~Q4 2026 실적에서 로보택시 매출이 처음으로 별도 계상되는지 확인해야 합니다. 현재 로보택시 매출은 자동차 부문에 포함되어 있어 정확한 기여도를 파악하기 어렵습니다. 별도 공시가 시작되면 밸류에이션 재평가의 근거가 마련됩니다.
둘째, 사이버캡 차량 수 확대 속도입니다. 연말 7,200대 목표 달성 여부가 2027년 확장 가능성을 가늠하는 핵심 지표입니다. 현재 45대에서 3개월 만에 7,200대까지 도달하려면 월 2,000대 이상의 생산이 필요하며, 기가텍사스의 램프업 속도가 관건입니다.
셋째, NHTSA 규제 동향과 안전 사고 여부입니다. 대형 사고 한 건이 전체 로보택시 규제 환경을 바꿀 수 있으며, 무사고 운행 기록이 쌓이면 타 주(州) 확장이 가속화됩니다. 테슬라 로보택시 전망은 기술만큼 규제 리스크에 좌우되는 구간입니다.
테슬라 로보택시는 단기적으로 매출 기여가 미미하지만, 2028~2030년 본격화 시 사업 구조를 근본적으로 바꿀 수 있는 사업입니다. 분할 매수 전략으로 접근하되, 분기별 차량 수·매출·안전 기록을 꼼꼼히 모니터링하는 것이 핵심입니다. P/E 300배가 부담되는 투자자는 테슬라 비중이 높은 ETF(QQQ·ARKK 등)를 통한 간접 노출도 대안입니다.
자주 묻는 질문
테슬라 로보택시 전망 2026 사이버캡 요금은 얼마인가요?
테슬라 로보택시 전망에서 현재 요금은 사이버캡 $7.77, 모델Y 로보택시 $12.10입니다. 같은 구간 기준으로 사이버캡이 모델Y 대비 약 35% 저렴합니다. 동적 가격 체계 도입이 예정되어 있어 요금은 변동될 수 있습니다.
사이버캡은 어디서 탈 수 있나요?
2026년 9월 기준 오스틴 시내 제한 구역에서만 이용 가능합니다. 테슬라 앱에서 사이버캡(2인승)과 모델Y(5인승) 중 선택할 수 있으며, 대기 시간은 평균 40분 이상입니다. 댈러스·휴스턴에서는 모델Y 로보택시만 운행 중입니다.
테슬라 로보택시 매출은 언제 의미 있는 규모가 되나요?
애널리스트 컨센서스 기준 2026년 사이버캡 매출은 약 $10억(전체 매출의 1.3%)입니다. 울프리서치는 2035년에야 연 $2,500억 매출에 도달할 것으로 전망하며, 2027~2028년이 의미 있는 매출 기여의 변곡점이 될 전망입니다.
웨이모와 사이버캡 중 어떤 것이 더 안전한가요?
웨이모는 라이다 기반으로 4,000만 마일 이상의 안전 데이터를 축적했으며, 현재 안전 검증에서 앞서 있습니다. 테슬라 사이버캡은 카메라 온리 방식으로 원가가 낮지만, 대규모 안전 데이터 축적은 아직 초기 단계입니다.
이 글은 투자 권유가 아닌 정보 제공 목적입니다. 투자 결정은 본인의 판단과 책임하에 이루어져야 합니다. 데이터 출처: Yahoo Finance, SEC Edgar, 각 증권사 리포트 (2026.09.14 기준)
DART 공시와 재무제표를 기반으로 국내와 해외 주식 종목을 분석합니다. AI·반도체·방산·조선 등 테마별 관련주 리서치와 ETF 비교 정보를 제공합니다