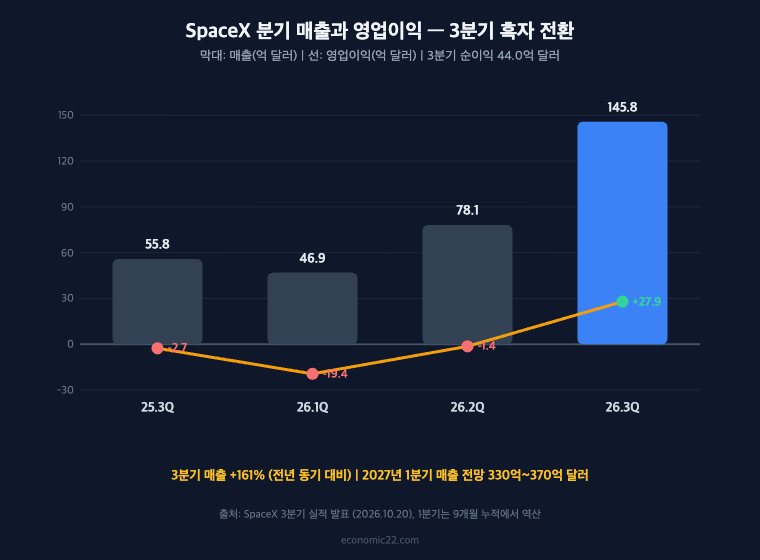
스페이스X 주가가 상장 후 첫 분기 흑자 소식에 다시 뛰어올랐습니다. SpaceX(SPCX)는 10월 20일 3분기 매출 146억 달러로 1년 전보다 161% 늘었고, 순이익 44억 달러로 흑자 전환했다고 발표했습니다. 시장 예상 매출 약 127억 달러를 크게 넘기면서 주가는 시간외 거래에서 8% 가까이 올라 159달러 안팎까지 상승했습니다.
이 글에서는 스페이스X 주가 전망을 기업 구조, 상장 후 주가 흐름, 3분기 실적, AI 부문(슈퍼 인텔리전스) 급성장, 실적 후 목표주가, Bull·Base·Bear 시나리오, 투자 리스크 순서로 정리합니다. 8월에 쓴 글을 3분기 실적 기준으로 전면 업데이트했습니다.
스페이스X 주가 전망 핵심 요약 — 30초 브리핑
스페이스X 주가 전망의 핵심은 “로켓 회사에서 AI 인프라 회사로 실적 구조가 바뀌었다”는 점입니다. 3분기 매출의 절반 이상인 75.6억 달러가 슈퍼 인텔리전스(옛 AI 부문)에서 나왔고, 스타링크가 속한 커넥티비티 부문도 69% 성장했습니다. 다만 분기 설비투자가 196억 달러에 이르러 현금 소진 속도도 함께 봐야 합니다.
| 항목 | 3분기 실적 | 의미 |
|---|---|---|
| 매출 | 145.8억 달러 (+161%) | 시장 예상 약 127억 달러 크게 상회 |
| 순이익 | 44.0억 달러 | 전년 11억 달러 적자 → 상장 후 첫 흑자 |
| 조정 EBITDA | 88.1억 달러 (+306%) | 슈퍼 인텔리전스 49.5억 달러 기여 |
| 스타링크 소비자 가입자 | 1,360만 명 | 한 분기 160만 명 증가 |
| 주가 | 10/16 146.03달러 → 실적 후 시간외 약 159달러 | IPO 공모가 135달러 대비 플러스 |
표에서 가장 큰 변화는 순이익입니다. 상장 이후 매 분기 적자를 냈던 회사가 처음으로 44억 달러 흑자를 냈습니다. 다만 이 가운데 이자수익 8.7억 달러, 기타이익 10.3억 달러, 법인세 환급 효과 3.9억 달러가 섞여 있어, 본업 이익인 영업이익은 27.9억 달러라는 점도 함께 봐야 합니다.
SpaceX 기업 개요 — 역대 최대 IPO $750억 조달
SpaceX는 일론 머스크가 2002년 세운 우주기업으로, 2026년 6월 12일 나스닥에 SPCX 티커로 상장하며 750억 달러를 조달했습니다. 공모가 135달러, 첫날 종가 161.11달러로 역대 최대 규모 IPO였고, 상장 공모 물량은 전체 주식의 4~5%에 불과했습니다.
사업은 이제 세 부문으로 나뉩니다. 로켓 발사와 스타십 개발을 맡는 스페이스, 스타링크 위성 인터넷이 속한 커넥티비티, 그리고 xAI의 그록(Grok) 모델과 AI 데이터센터를 운영하는 슈퍼 인텔리전스(SI)입니다. 회사는 3분기부터 AI 부문 이름을 슈퍼 인텔리전스로 바꿨습니다.
8월에는 코딩 AI 기업 커서(Cursor)를 기업가치 600억 달러 기준으로 인수했습니다. 커서는 인수 후 3분기 말까지 6억 800만 달러의 매출을 보탰고, 스페이스X는 컴퓨팅 인프라부터 AI 모델, 응용 소프트웨어까지 한 회사 안에 묶는 구조를 만들었습니다.
이 구조 변화는 스페이스X 주가를 평가하는 방식도 바꿨습니다. 상장 초기에는 스타링크 가입자 수와 발사 횟수가 주가를 움직였다면, 이제는 AI 데이터센터 용량과 클라우드 계약 규모가 더 중요한 숫자가 됐습니다. 그래서 엔비디아·오라클 같은 AI 인프라주와 함께 움직이는 경향이 강해졌습니다.
스페이스X가 걸친 칩·연결·소프트웨어 단계별 대표주 지도 →
스페이스X 주가 흐름 — IPO $135에서 락업 해제까지
스페이스X 주가는 상장 후 넉 달 동안 큰 폭의 오르내림을 겪었습니다. 6월 상장 직후 개인 투자자 매수세로 7월 15일 사상 최고가 225.64달러까지 올랐다가, 밸류에이션 부담과 1차 락업 해제를 앞둔 매도로 8월 4일 104.83달러까지 53% 떨어졌습니다.
| 구분 | 날짜 | 주가 | 이벤트 |
|---|---|---|---|
| IPO 공모가 | 6/12 | 135달러 | 역대 최대 750억 달러 조달 |
| 사상 최고가 | 7/15 | 225.64달러 | 플랫폼 재평가 기대 |
| 52주 최저가 | 8/4 | 104.83달러 | 1차 락업 해제 우려 |
| 실적 발표 전 | 10/16 | 146.03달러 | 10월 AI·기술주 매도 국면 |
| 실적 발표 후 | 10/20 시간외 | 약 159달러 | 첫 흑자·매출 161% 증가 |
8월 6일 1차 락업 해제 때는 우려와 달리 주가가 오히려 올랐고, 이후 2분기 실적과 함께 공모가 근처에서 바닥을 다졌습니다. 10월 중순 AI·기술주 매도 국면에서도 146달러 선을 지켰다는 점은 상장 초기의 과열이 상당 부분 정리됐다는 신호로 볼 수 있습니다.
다음 분기점은 12월 8일 180일 본 락업 해제입니다. 1차보다 훨씬 많은 물량이 풀리는 만큼, 이번 실적으로 높아진 스페이스X 주가가 그 물량을 소화할 수 있을지가 연말 주가의 가장 큰 단기 변수입니다.
최근 스페이스X 주가의 하루 변동 폭이 커진 이유도 같은 맥락입니다. 시가총액이 2조 달러에 가까운 초대형주이지만 유통 물량이 적어, 기관이 비중을 조금만 바꿔도 주가가 크게 움직입니다. 단기 매매보다 분기 실적 흐름을 따라가는 접근이 더 현실적인 이유입니다.
Q3 2026 실적 분석 — 매출 146억 달러·첫 흑자
SpaceX의 3분기 실적은 매출·이익 모두 시장 예상을 크게 넘었습니다. 매출은 145.8억 달러로 2분기 78.1억 달러의 거의 두 배였고, 희석 주당순이익은 0.35달러, 조정 주당순이익은 0.45달러로 예상치 0.13달러의 세 배를 웃돌았습니다.
| 부문 | 3분기 매출 | 전년 대비 | 영업이익 |
|---|---|---|---|
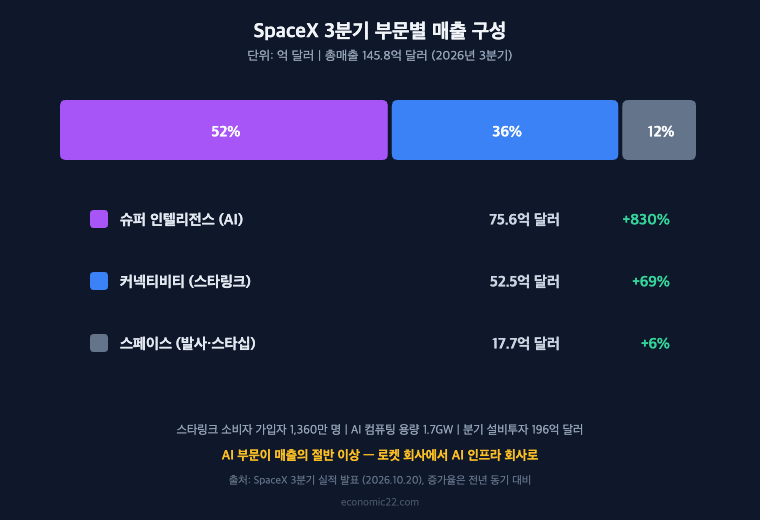
| 슈퍼 인텔리전스(SI) | 75.6억 달러 | +830% | 4.3억 달러 (흑자 전환) |
| 커넥티비티(스타링크) | 52.5억 달러 | +69% | 23.7억 달러 |
| 스페이스(발사·스타십) | 17.7억 달러 | +6% | −0.07억 달러 |
| 합계 | 145.8억 달러 | +161% | 27.9억 달러 |
스타링크가 속한 커넥티비티는 여전히 가장 안정적인 이익원입니다. 소비자 가입자가 1,360만 명으로 한 분기 160만 명 늘었고, 가입자당 월평균 매출(ARPU)도 69달러로 5% 올랐습니다. 기업·정부 매출이 91% 늘어난 것도 눈에 띕니다. 항공기 3,800대 이상이 스타링크를 쓰고 있습니다.
스페이스 부문에서는 스타십이 처음으로 돈을 버는 임무를 수행했습니다. 첫 궤도 비행인 Flight 14에서 스타링크 V3 위성 26기를 실어 날랐는데, 팰컨9 한 번 발사보다 약 10배 많은 통신 용량을 추가한 것입니다. 다만 스타십 연구개발비가 늘어 부문 영업이익은 소폭 적자였습니다.
SpaceX를 담은 국내·미국 우주항공 ETF 비교 →
AI 부문(슈퍼 인텔리전스) — 매출 9배, 실적 구조가 바뀌었다
이번 실적에서 가장 큰 변화는 슈퍼 인텔리전스 부문입니다. 매출이 1년 전 8.1억 달러에서 75.6억 달러로 9배 넘게 늘었고, 처음으로 영업이익 4.3억 달러를 냈습니다. 커서 인수에 따른 주식보상비용 12억 달러를 반영하고도 흑자라는 점이 시장을 놀라게 했습니다.
성장의 대부분은 클라우드 서비스 계약에서 나왔습니다. 스페이스X는 자체 AI 데이터센터 콜로서스 II를 키워 컴퓨팅 용량을 1년 전 0.6GW에서 1.7GW로 늘렸고, 남는 용량을 외부 기업에 빌려주는 계약을 잇달아 맺었습니다. 여기에 커서 매출과 그록의 기업·개인 구독이 더해졌습니다.
회사 전망도 공격적입니다. 최고재무책임자 브렛 존슨은 실적 발표에서 2027년 1분기 매출을 330억~370억 달러로 제시했는데, 시장 예상 약 222억 달러를 크게 웃도는 숫자입니다. 이 전망이 현실화되면 스페이스X 주가는 우주기업이 아니라 AI 인프라 기업의 잣대로 평가받게 됩니다.
다만 이 부문의 이익률은 아직 안정 단계가 아닙니다. 3분기 슈퍼 인텔리전스 감가상각비만 24.7억 달러였고, 데이터센터를 계속 짓는 동안 비용도 함께 늘어납니다. 매출이 계약대로 들어오는지, 이익률이 분기마다 개선되는지가 스페이스X 주가의 중기 방향을 정할 핵심 지표입니다.
증권사 목표주가와 투자의견 — 실적 후 상향 러시
실적 발표 뒤 월가는 목표주가를 줄줄이 올렸습니다. JP모건은 240달러에서 500달러로 두 배 넘게 올렸고, 웰스파고는 214달러에서 274달러로, 다른 대형 증권사 한 곳도 254달러에서 300달러로 상향했습니다. 실적 발표 직전에는 에버코어가 270달러, 골드만삭스가 230달러를 제시했습니다.
| 증권사 | 이전 목표주가 | 변경 후 | 시점 |
|---|---|---|---|
| JP모건 | 240달러 | 500달러 | 실적 후 |
| (대형 증권사) | 254달러 | 300달러 | 실적 후 |
| 웰스파고 | 214달러 | 274달러 | 실적 후 |
| 에버코어 | 230달러 | 270달러 | 실적 전 |
| 골드만삭스 | 220달러 | 230달러 | 실적 전 |
반대편 시각도 있습니다. 모닝스타는 적정가치를 62달러에서 70달러로 올렸지만, 여전히 현재 스페이스X 주가의 절반에도 못 미칩니다. 목표주가가 70달러부터 500달러까지 일곱 배 넘게 벌어져 있다는 것은, 이 회사의 미래 가치를 두고 시장의 시각이 아직 크게 엇갈린다는 뜻입니다.
목표주가 평균보다 중요한 것은 상향의 이유입니다. 이번에 목표주가를 올린 증권사들은 대부분 스타링크보다 슈퍼 인텔리전스의 클라우드 계약을 근거로 들었습니다. 결국 스페이스X 주가의 다음 레벨은 AI 매출이 4분기에도 비슷한 속도로 늘어나는지에 달려 있습니다.
SPCX 나스닥 직접 매수·거래시간·소수점 거래 →
스페이스X 주가 전망 시나리오 — Bull·Base·Bear
Bull 시나리오는 2027년 1분기 매출 전망 330억~370억 달러가 그대로 실현되고, 슈퍼 인텔리전스 흑자가 커지는 경우입니다. 이때 스페이스X 주가는 250~300달러 범위로 웰스파고·대형 증권사 목표주가 수준까지 갈 수 있습니다.
Base 시나리오는 성장은 이어지지만 12월 락업 물량과 설비투자 부담이 주가 상단을 누르는 경우로, 160~220달러 범위입니다. Bear 시나리오는 AI 클라우드 계약 증가세가 꺾이고 설비투자가 현금흐름을 압박하는 경우로, 8월 저점에 가까운 100~130달러까지 밀릴 수 있습니다.
세 시나리오 모두 스페이스X 주가가 실적 발표 하루하루에 크게 반응한다는 전제를 깔고 있습니다. 상장 넉 달 만에 최고가와 최저가 차이가 두 배를 넘었던 종목인 만큼, 한 번에 큰 금액을 넣기보다 락업 해제와 4분기 실적 발표를 거치며 나눠 사는 방식이 변동성을 줄이는 방법입니다. 목표 비중을 미리 정해 두고 그 범위 안에서만 대응하는 원칙도 함께 세워 두는 것이 좋습니다.
시나리오를 가르는 숫자는 세 가지입니다. 슈퍼 인텔리전스의 분기 매출 증가율, 스타링크 가입자 순증, 분기 설비투자 규모입니다. 3분기에는 셋 다 긍정적이었지만, 특히 설비투자가 1~3분기 누적 481억 달러로 매출보다 커서 이 균형이 깨지면 주가가 빠르게 흔들릴 수 있습니다.
투자 시 유의점 — 락업·설비투자·환율 리스크
첫째는 락업 해제입니다. 12월 8일 180일 본 해제에 이어 2027년 6월에는 머스크 지분 물량이 풀릴 수 있습니다. 상장 때 공개된 물량이 전체의 4~5%에 불과했기 때문에, 해제 일정마다 유통 주식 수가 크게 늘어나는 구조입니다.
둘째는 설비투자와 부채입니다. 3분기 설비투자 196억 달러 가운데 164억 달러가 슈퍼 인텔리전스, 즉 AI 데이터센터에 들어갔습니다. 현금과 단기 증권은 약 899억 달러로 넉넉하지만 장단기 차입금도 약 388억 달러로 늘었습니다. 10월 시장을 흔든 “AI 투자 재원” 우려에서 완전히 자유롭지는 않다는 뜻입니다.
셋째는 환율과 세금입니다. 국내 증권사에서 SPCX 티커로 나스닥 정규장(한국 시간 밤 10시 30분~새벽 5시, 서머타임 기준)에 살 수 있고, 매매 차익이 연 250만 원을 넘으면 22% 양도소득세가 붙습니다. 원달러 환율이 내리면 주가가 올라도 원화 수익률은 줄어들 수 있습니다.
직접 매수가 부담스럽다면 SpaceX를 담은 우주항공 ETF로 간접 투자하는 방법도 있습니다. 다만 ETF마다 SpaceX 비중이 다르고, 최근 AI 매출 비중이 커지면서 “우주 테마”만으로 이 회사를 설명하기 어려워졌다는 점도 함께 고려해야 합니다.
SPCX 매매 차익 250만 원 공제·22% 세율 계산법 →
스페이스X 주가 전망 자주 묻는 질문
스페이스X 주가가 실적 발표 후 오른 이유는 무엇인가요?
3분기 매출이 145.8억 달러로 1년 전보다 161% 늘어 시장 예상 약 127억 달러를 크게 넘었고, 순이익 44억 달러로 상장 후 첫 흑자를 냈기 때문입니다. 2027년 1분기 매출 전망도 330억~370억 달러로 예상치를 크게 웃돌았습니다.
스페이스X 슈퍼 인텔리전스는 무엇인가요?
슈퍼 인텔리전스(SI)는 xAI의 그록 모델, AI 데이터센터, 커서 등을 묶은 SpaceX의 AI 부문입니다. 3분기 매출 75.6억 달러로 회사 전체 매출의 절반 이상을 차지했습니다.
스페이스X 목표주가는 얼마인가요?
실적 발표 후 JP모건 500달러, 대형 증권사 한 곳 300달러, 웰스파고 274달러로 상향됐습니다. 반면 모닝스타 적정가치는 70달러로, 증권사 사이 시각 차이가 매우 큽니다.
스타링크 가입자는 몇 명인가요?
2026년 9월 말 기준 스타링크 소비자 가입자는 1,360만 명으로, 한 분기 동안 160만 명 늘었습니다. 가입자당 월평균 매출은 69달러이며, 기업·정부 고객은 별도로 집계됩니다.
한국에서 SPCX 주식을 사려면 어떻게 하나요?
국내 증권사 해외주식 계좌에서 나스닥 티커 SPCX로 매수할 수 있습니다. 소수점 거래를 지원하는 증권사에서는 1주 미만도 살 수 있고, 매매 차익은 연 250만 원 공제 후 22% 양도소득세 대상입니다.
본 콘텐츠는 투자 참고용 정보이며, 특정 종목에 대한 매수·매도 권유가 아닙니다. 목표주가와 시나리오는 공개 자료를 바탕으로 한 참고용 추정이며, 환율 변동에 따라 원화 수익률은 달라질 수 있습니다. 투자 판단과 책임은 투자자 본인에게 있습니다. 재무 데이터 출처: SpaceX Investor Relations, SEC EDGAR 공시 (2026년 10월 21일 기준)
DART 공시와 재무제표를 기반으로 국내와 해외 주식 종목을 분석합니다. AI·반도체·방산·조선 등 테마별 관련주 리서치와 ETF 비교 정보를 제공합니다